
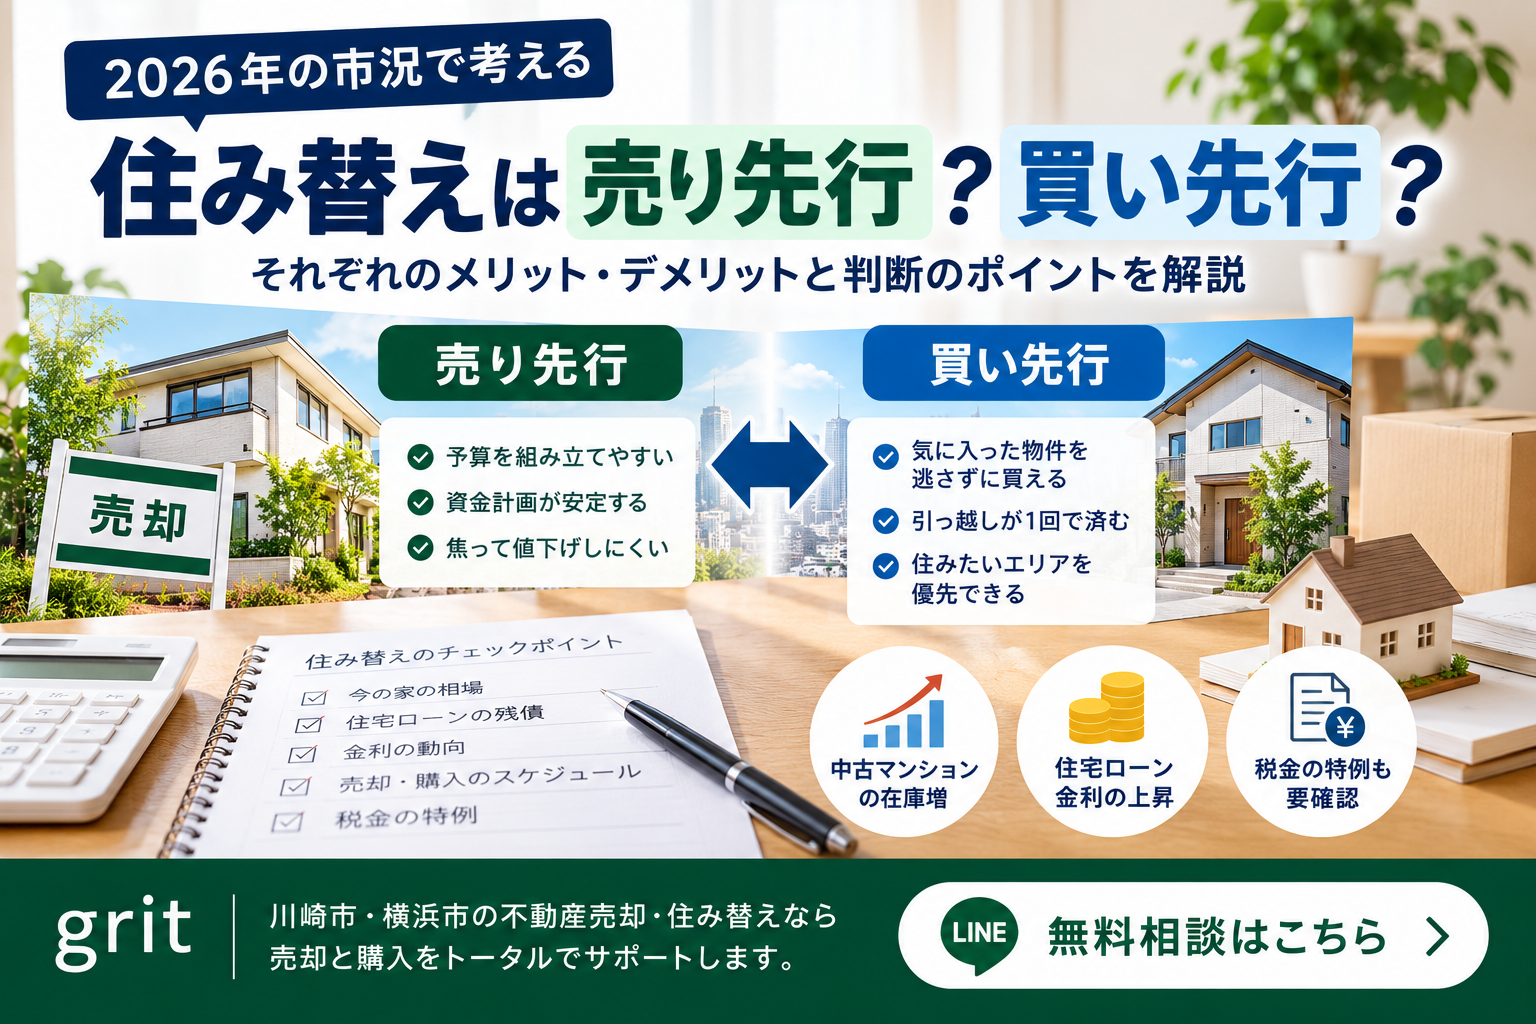
今の家を売って、別の家に移る。住み替えの相談で最初に迷いやすいのが「売るのが先か、買うのが先か」という順番です。どちらにも正解があるわけではなく、手元の資金、今の家のローン残高、新居へのこだわりの強さによって向き不向きが分かれます。
ただ、2026年の秋は、この順番を考えるうえで前提になる市場の状況が少し変わってきています。首都圏の中古マンションは売り物件の在庫が増え、住宅ローン金利も上がっています。この記事では、今の市況を踏まえて、住み替えの順番をどう決めればよいかを一般的なケースとして整理します。
売り先行と買い先行、それぞれどんな進め方なのか
「売り先行」は、今の家の売却を先に決め、その代金をもとに新居を買う進め方です。売れる金額が確定してから新居を探すので、予算を組み立てやすいのが特徴です。一方で、売却後の引き渡しまでに新居が決まらないと、賃貸などの仮住まいが必要になり、引っ越しも2回になることがあります。
「買い先行」は、新居を先に決めてから今の家を売る進め方です。気に入った物件を逃さずに済み、引っ越しも1回で済ませやすくなります。その代わり、今の家が売れるまでの間は、今のローンと新居のローンを同時に返済する「二重ローン」の状態になったり、売却代金を当てにした資金計画が崩れたりするリスクを抱えます。
一般的には、資金計画を確定させやすい売り先行が基本形とされ、買い先行は自己資金や収入に余裕がある方に向いた進め方です。そのうえで、今の市況だと売り先行を検討する理由がいくつか重なっています。
理由①:中古マンションの在庫が増え、売却に時間がかかる可能性がある
東日本不動産流通機構(東日本レインズ)の月例データによると、2026年8月の首都圏中古マンションは、成約件数が3,180件で前年同月比10.5%減と5か月連続の減少、成約価格は前年同月比2.8%減と4か月連続の下落でした。一方で在庫件数は前年同月比8.2%増え、6か月連続で増加しています。
売り物件が増えて成約が減っているということは、買い手から見て選べる物件が増え、売り手から見ると比較される相手が増えている状態です。これだけで「売れにくくなった」と言い切ることはできませんし、エリアや物件によって状況は大きく異なります(川崎市・横浜市の個別エリアの動きはデータ不足のため、物件ごとに査定で確認が必要です)。ただ、数年前のように「出せばすぐ決まる」前提で計画を立てるのは避けたほうが無難です。
買い先行の場合、売却が長引くほど二重ローンの期間が延び、「早く売らなければ」という焦りから値下げを急ぐことになりがちです。売り先行なら、売却の条件に納得してから次に進めるため、この焦りを避けやすくなります。
なお、同じ8月のデータでも中古戸建ての成約価格は前年同月比1.7%上昇と8か月連続の上昇で、マンションとは動きが分かれています。今の家が戸建てかマンションかによっても、見通しは変わります。
理由②:金利が上がると、二重ローン期間の負担と審査が重くなる
日本銀行は2026年9月に政策金利を1.25%へ引き上げ、10月には多くの金融機関が住宅ローン金利を見直しました。ダイヤモンド不動産研究所のまとめでは、10月の変動金利は表面金利1.0%以上の銀行が過半となり、10年固定やフラット35(買取型、3.830%)も引き上げとなっています。
金利が上がると、新居のローンの返済額が増えるだけでなく、買い先行で二重ローンになる期間の利息負担も重くなります。また、金融機関の審査では、今のローンの返済も含めた返済負担率で借入可能額が判断されるのが一般的です。今のローンが残ったまま新居のローンを組めるかどうかは、収入や残債によって変わり、金融機関ごとに扱いも異なるため、買い先行を考える場合は早めに事前審査で確かめておく必要があります(具体的な条件は金融機関に要確認)。
理由③:売却額が確定すると、新居の予算に「上限」を引ける
住み替えでは、今の家の売却代金で残っているローンを完済し、残りを新居の頭金に回すケースが多くあります。このとき、売却額が査定どおりになるとは限りません。査定価格はあくまで「売れそうな価格」の見立てで、実際の成約価格は買い手との交渉で決まります。
売り先行なら、売却額が確定した時点で「手元にいくら残るか」「新居にいくらまで出せるか」がはっきりします。金利が上がっている局面では、借入額を少し抑えるだけでも総返済額が変わるため、予算の上限を確かな数字で引けることには意味があります。今の家のローン残高が売却額を上回りそうな場合は、売却の進め方自体が変わるので、先に残債と査定額の差を確認しておくことが大切です。
それでも買い先行が合うのはどんな人か
売り先行が基本とはいえ、買い先行のほうが合う方もいます。たとえば、今の家のローンがすでに完済済み、または残債が少なく、新居を自己資金と新しいローンだけで買える方です。この場合、二重ローンの負担がそもそも小さく、売却を急ぐ必要もありません。
また、子どもの学区や通勤の都合で住みたいエリアがはっきり決まっていて、条件に合う物件がめったに出ない場合も、買い先行を選ぶ理由になります。その場合は、今の家がいくらで、どのくらいの期間で売れそうかを購入前に査定で把握し、「この価格まで下げても資金計画が成り立つか」を確認してから進めると安全です。
売り先行と買い先行の中間として、売却と購入の契約時期をできるだけ近づける進め方もあります。売却の引き渡し時期を買い手と調整する、購入の契約に「今の家が一定期間内に売れなかった場合は契約を解除できる」という条件(いわゆる買い替え特約)を付けられないか売主側と相談する、といった方法です。ただし、こうした条件は相手方の同意が必要で、どの物件でも使えるわけではありません。
売却の特例と新居の住宅ローン控除は、同時に使えないことがある
住み替えでは、今の家を売ったときの税金と、新居の住宅ローン控除の関係にも注意が必要です。
国税庁のタックスアンサーによると、マイホームを売って利益が出た場合の「3,000万円の特別控除」などの譲渡の特例を受けると、新居で住宅ローン控除を受けられない期間があります。具体的には、新居に入居した年とその前2年、後3年の計6年間に、これらの特例の適用を受けた場合は、住宅ローン控除は受けられないとされています。売却で利益が出るかどうか、出る場合にどちらの制度を使うほうが有利かは、売却額や新居の借入額によって変わります。
また、3,000万円の特別控除は、住まなくなった日から3年を経過する日の属する年の12月31日までに売ることが要件の一つです。買い先行で先に新居へ移り、今の家の売却が長引いた場合も、この期限は意識しておく必要があります。
税金の扱いは、個別の条件によって異なるため、税理士・司法書士・弁護士などの専門家への確認をおすすめします。売る時期と税金の関係については、別記事「家を売るのは年内?年明け?」でも詳しく解説しています。
まとめ|順番を決める前に「今の家がいくらで売れそうか」を知る
住み替えの順番は、資金計画を確定させやすい売り先行が基本で、買い先行は自己資金に余裕がある方や、新居の条件が限られる方に向いた進め方です。2026年の秋は、首都圏の中古マンションの在庫が増え、住宅ローン金利も上がっているため、売却に時間がかかる可能性と、二重ローンの負担を見込んだうえで判断したいところです。
どちらの順番を選ぶにしても、出発点になるのは「今の家がいくらで、どのくらいの期間で売れそうか」という見通しです。川崎市・横浜市で住み替えを考え始めた方は、新居探しと並行して、まず今の家の査定から始めてみてください。売却と購入の両方の段取りを含めて、gritにお気軽にご相談ください。