
住宅購入の相談を受けていると、「フラット35と民間の住宅ローン、結局どちらがいいんですか」という質問をよくいただきます。フラット35という名前は広告やCMで見たことがあっても、銀行の窓口で案内される住宅ローンと何がどう違うのか、漠然としたイメージのまま比較を始めてしまう方も少なくありません。
フラット35は「全期間固定」、民間ローンは金利タイプを選べる商品
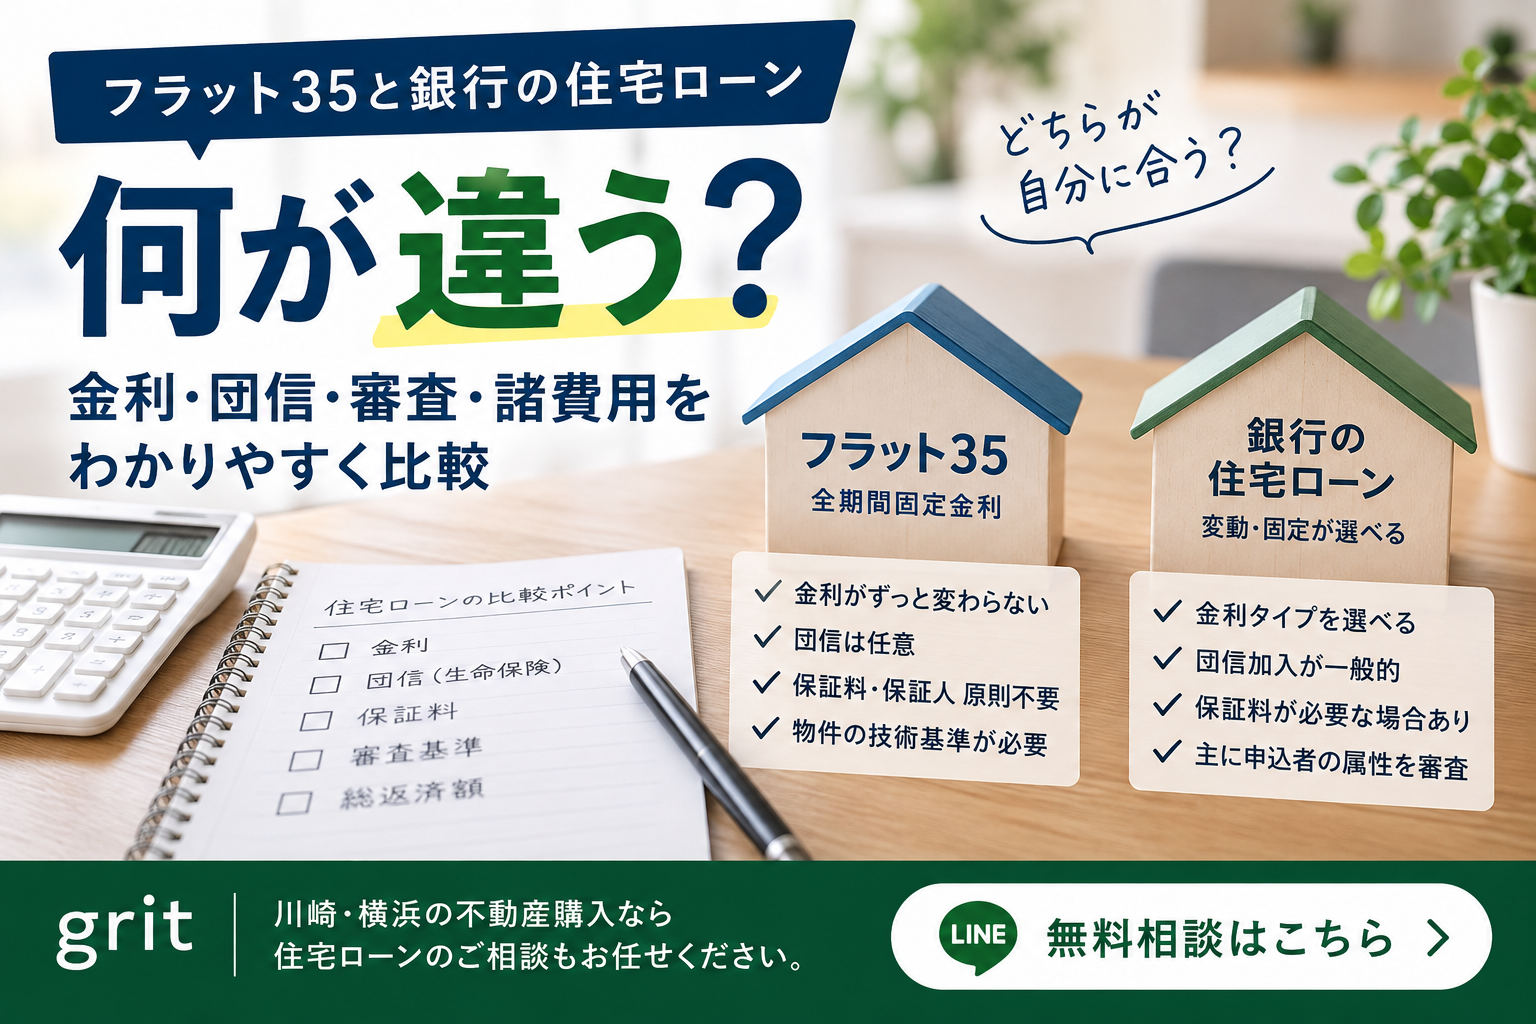
フラット35は、住宅金融支援機構と民間金融機関が提携して提供している住宅ローンで、借入時に決めた金利が完済まで変わらない全期間固定金利が基本です。一方、民間の金融機関が独自に提供する住宅ローンは、変動金利・固定金利期間選択型・全期間固定型など、金融機関によって選べる金利タイプの幅があります。「フラット35 = 固定」「民間ローン = 変動」という単純な対比で語られがちですが、実際には民間ローンの中にも全期間固定型の商品があり、フラット35以外にも固定金利の選択肢はあります。
金利タイプだけでなく、団体信用生命保険(団信)の入り方も違う
見落とされがちなのが団体信用生命保険(団信)の扱いです。民間の住宅ローンの多くは団信への加入が融資の条件になっており、保険料が金利に含まれている(別途負担が発生しない)商品が主流です。一方フラット35は団信への加入が任意で、加入しない場合は金利が下がる特約付きの商品もあります。持病があり通常の団信に加入しづらい方にとって、この違いは選択の分かれ目になることがあります。ただし団信の保障内容・加入条件は金融機関や時期によって変わるため、詳細は各金融機関・機構に確認することをおすすめします。
保証料・保証人の要否という、民間ローンで気になりやすいポイント
フラット35は保証料・保証人が原則不要という特徴があります。これに対して民間の住宅ローンは、金融機関によって保証料が必要になる場合や、保証会社の審査を通す仕組みになっている場合があります。保証料は借入額や返済期間によって数十万円単位になることもあるため、金利の数字だけでなく、こうした諸費用の違いも比較材料になります。金融機関ごとに条件が異なるため、この点も「要確認」として事前審査の際に確認するのが確実です。
2026年9月時点、フラット35と民間ローンの金利はどう動いているか
ダイヤモンド不動産研究所の集計によると、2026年9月の住宅ローン金利は、変動金利を据え置いた金融機関が多かった一方、10年固定とフラット35(買取型)は引き上げられ、フラット35(買取型)は3.460%になりました。また、モゲチェックの集計では、2026年9月時点で多くの金融機関の変動金利の基準水準が1%前後から1%台前半へと切り上がり、固定金利も3%台半ばを中心に高止まりする傾向がみられるとされています。
日本銀行は7月30日・31日の金融政策決定会合で政策金利を据え置きましたが、今後も経済・物価情勢に応じて政策金利を引き上げていく方針を維持しており、市場では9月17日・18日の会合での追加利上げの有無が注目されていました。本稿を執筆している時点では会合結果そのものは確認できていないため、最新の金利水準や日銀の決定内容は、金融機関の公式発表や報道で改めてご確認ください。
こうした状況を踏まえると、フラット35は「借入時点の金利は民間の変動金利より高めに出やすいが、その後どれだけ金利が上がっても返済額が変わらない」という安心感が特徴になります。逆に民間の変動金利は、現時点の返済額は抑えやすい一方、今後の追加利上げが続けば返済額が増える可能性がある、という違いになります。どちらが得かは今後の金利動向や借入期間、ご自身の資金計画によって変わるため、一概に「こちらが正解」とは言えません。
審査の視点も、フラット35と民間ローンでは異なる
フラット35は住宅金融支援機構が定める技術基準(省エネ性能や耐震性など)に物件が適合しているかどうかが審査の重要な要素になります。中古住宅の場合、この基準に適合しているかどうかの検査・証明が必要になることがあります。一方、民間の住宅ローンは主に借入する方の信用情報・勤続年数・年収などの属性を中心に審査する傾向があります。どちらが「審査に通りやすい」かは個別の状況によって異なるため、断定はできません。物件の条件やご自身の状況によって向き不向きが変わるため、気になる場合は複数の窓口で事前審査を受けて比較するのが確実です。
まとめ|金利の数字だけでなく「仕組みの違い」で比較する
フラット35と民間の住宅ローンは、金利タイプだけでなく、団信の入り方、保証料の有無、審査の視点まで仕組みが異なります。2026年9月のように固定系の金利が動いている時期は、目先の金利水準だけで判断したくなりますが、完済までの安心感を取るか、当面の返済額の低さを取るかは、ご自身の資金計画やライフプラン次第です。
川崎市・横浜市エリアで物件探しを進めている方は、物件の条件を確認しながら、フラット35・民間ローンそれぞれの事前審査を比較検討することをおすすめします。ローンの選び方も含めて、gritまでお気軽にご相談ください。